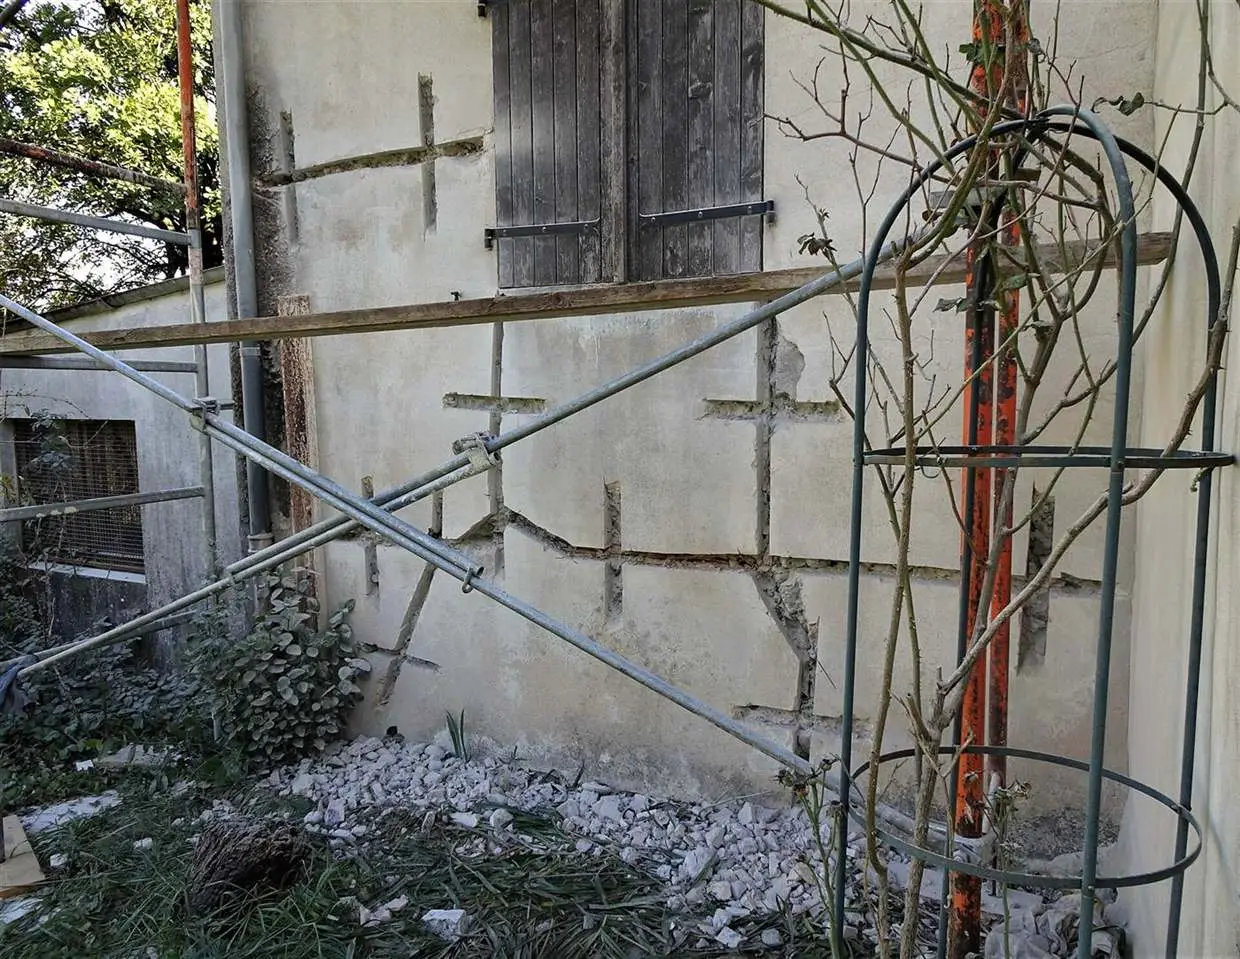
Le 11 novembre 2019, un séisme de magnitude 5,4 a frappé Le Teil. Plus de 1 000 personnes avaient dû être relogées à la fin de l’année, et une opération de l’Anah accompagne depuis la réparation des logements privés (ministère de la Transition écologique). Séisme, inondation, coulée de boue, sécheresse qui fissure les murs : quand un phénomène naturel d’une intensité anormale abîme votre maison, une garantie particulière de votre assurance s’applique.
Conseil
Les règles de ce guide viennent de Service-public.fr (« Catastrophe naturelle ou technologique : indemnisation par l’assurance », vérifié le 10 avril 2026). Votre contrat fixe les biens couverts et les plafonds : relisez-le.
1. La garantie catastrophe naturelle
- Elle est automatiquement incluse dans les contrats qui couvrent les dommages aux biens, notamment la multirisque habitation ; un assureur ne peut pas la refuser.
- Elle couvre les dommages matériels directs causés par un phénomène naturel d’intensité anormale : inondation, sécheresse, glissement de terrain, tremblement de terre…
- Elle ne couvre que les biens assurés par votre contrat : une piscine ou une clôture non déclarées, par exemple, peuvent rester à votre charge.
2. La condition : l’arrêté
L’indemnisation suppose qu’un arrêté interministériel reconnaisse l’état de catastrophe naturelle dans votre commune et le publie au Journal officiel. C’est la commune qui en fait la demande, en général dans les 24 mois suivant l’événement : signalez vos dégâts à la mairie.
3. Déclarer le sinistre
- Prévenez votre assureur dès que vous constatez les dégâts, et au plus tard 30 jours après la publication de l’arrêté.
- Envoyez la déclaration par lettre recommandée, de préférence avec accusé de réception, avec votre numéro de contrat, la description des dégâts, des photos et une première estimation.
- Conservez les objets endommagés : l’expert peut vouloir les voir.
4. Les délais d’indemnisation
L’assureur doit verser une provision dans les 2 mois suivant la remise de l’état estimatif des dommages (ou la publication de l’arrêté, si elle est postérieure), puis l’indemnité complète dans les 3 mois. Une franchise légale reste à votre charge. Selon votre contrat, les frais de relogement d’urgence peuvent être pris en charge.
5. Les réparations, dans le bon ordre
- Sécuriser : étayer, bâcher le toit, couper l’eau ou le gaz si nécessaire. Gardez les factures.
- Faire constater : attendez le passage de l’expert avant les réparations définitives, sauf urgence.
- Diagnostiquer la structure : pour des fissures importantes ou des linteaux cassés, un maçon expérimenté, parfois un bureau d’études.
- Réparer le gros œuvre : reprise de fissures, agrafes, chaînages, linteaux, cheminées, toiture.
- Laisser sécher les enduits, puis finir : électricité si les gaines ont été touchées, peinture avec entoilage des fissures, carrelage.
6. En profiter pour améliorer
Quand les murs sont ouverts, c’est le moment d’isoler, de changer les fenêtres ou le chauffage. L’assurance répare les dommages ; les aides publiques (MaPrimeRénov’, aides locales) financent l’amélioration. Un conseiller France Rénov’ vous dit ce qui peut s’ajouter.
Trouver un artisan au Teil
Pour les fissures et les murs, décrivez votre besoin sur notre page Maçon au Teil. Pour la toiture et les cheminées, voyez Couvreur au Teil ; pour les finitions, Peintre au Teil.
Nous vous appelons pour comprendre votre projet, puis un artisan vérifié du secteur vous rappelle : un seul, pas cinq. Si son devis ne vous convient pas, dites-le-nous, nous vous en proposons un autre.